重点摘要
- 2026年上半年中国榴莲进口量同比增长约47%——市场并没有消失。
- 今年价格下跌是供应问题:果一下子太多,不是需求疲软。
- 7月底随着产季结束、供应收紧,价格已经回升。
- 市场增长不代表每个果园都赚更多。产量、等级、成本和销售渠道决定谁赚钱。
2026年的马来西亚榴莲市场,有一个现象其实蛮值得我们想一想。
一边是中国市场继续增长。另一边,是马来西亚今年却出现非常明显的榴莲供应过剩,价格一度跌得很厉害。
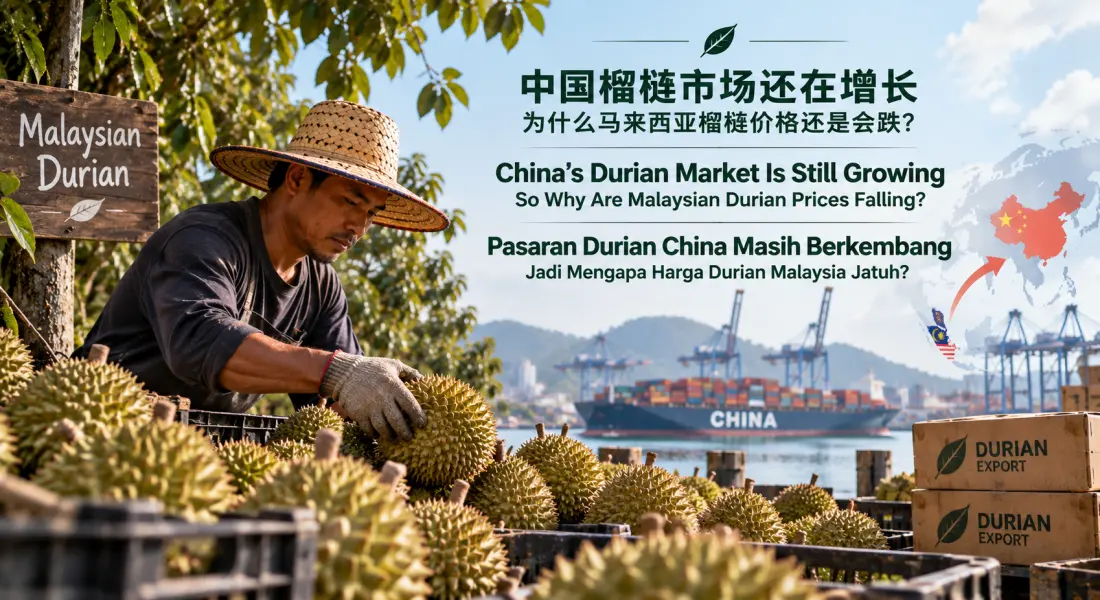
这两个事情放在一起看,很多人可能会觉得奇怪。中国人不是越来越喜欢吃榴莲吗?马来西亚不是已经打开中国鲜榴莲市场了吗?那为什么今年榴莲还是会便宜到这个程度?
我觉得这件事情不能简单地说成“中国市场不够大”,也不能简单地说成“马来西亚榴莲已经没有机会”。真正值得看的,其实是另外一个问题:中国市场在增长,但马来西亚榴莲的供应,会不会增长得更快?
中国市场真的还在增长吗?
先看数字。2026年上半年,中国进口榴莲约107万吨,比2025年同期的70.8万吨增加约47%。
所以至少从进口量来看,中国市场并没有因为2026年的价格下跌而突然消失。相反,进口量还在明显增加。
中国海关数据显示,2026年上半年,泰国仍然占据最大的市场份额,出口到中国的榴莲价值约37.9亿美元,占中国进口金额约81%;越南约8.46亿美元,占约18%;马来西亚约3026万美元,同比增长342%。
这里有一个很容易被忽略的地方。马来西亚增长342%,听起来非常大。但如果把它放到整个中国市场来看,马来西亚目前的绝对规模还是远远小于泰国和越南。
所以:中国市场很大是真的。马来西亚出口增长很快也是真的。但这两件事情并不能直接推出:“所有马来西亚榴莲园以后都会赚很多钱。”
【资料来源:Malay Mail,2026年7月24日】
2026年的问题,不是没有人要吃榴莲
今年最明显的问题,其实是供应。
FAMA在6月表示,马来西亚榴莲季在大多数州集中出现在6月至8月,加上当时的天气条件有利于生产,导致市场供应明显增加。FAMA当时表示,一些地区的kampung durian农场价格已经降到每公斤RM1至RM4,具体价格取决于地点、品质和供应量。Musang King等premium品种的价格也跌破每公斤RM30。
【资料来源:Bernama / FAMA,2026年6月24日】
这其实就是农业市场很典型的问题。榴莲不是工厂产品。工厂发现库存太多,可以暂时减产。但榴莲树已经结果以后,你很难告诉它:
“今年市场不好,你先不要熟。”
果还是会熟。而且如果不同产区差不多在同一个时间进入高峰期,市场一下子就会出现大量卖家。买家当然还是那些买家。于是价格自然会受到压力。
价格到底跌到什么程度?
6月底,FAMA在吉打表示,kampung durian的平均农场价格在一些地区只有RM1至RM4/kg。
这并不是说全国所有榴莲都是这个价格。榴莲价格本来就会受到以下因素影响:
- 品种
- 等级
- 地点
- 品质
- 供应量
- 买家
- 销售渠道
所以看到“RM1/kg”时,也不能直接理解成所有榴莲都只值RM1/kg。实际上,premium品种的价格仍然明显高于普通kampung durian,只是在供应过剩期间也受到压力。
【资料来源:Bernama,2026年6月29日】
更有意思的是,部分地方甚至开始需要通过加工来吸收多余供应。在登嘉楼,FAMA从6月22日开始把部分榴莲加工成果肉。当地加工中心预计每个月处理约10吨榴莲果肉,并把果肉供应给糕点、冰淇淋等下游行业。FAMA当时表示,由于供应过剩,农场价格曾跌到RM3.50/kg以下,因此FAMA向注册收果商以约RM3/kg采购,再进行加工。
【资料来源:Malay Mail,2026年6月30日】
这个事情其实比“榴莲便宜了”更值得注意。因为它说明:当鲜果市场一下子消化不了这么多榴莲时,产业必须寻找其他出口。鲜吃是一条路。出口是一条路。加工又是一条路。
但到了7月底,事情又发生了变化
如果只看6月份的新闻,很容易得出一个结论:“榴莲价格崩了。”但到了7月底,市场已经开始反过来。
随着主要产区进入季末,供应开始减少,premium榴莲重新变得比较难找。《New Straits Times》7月25日报道,当时Musang King和Black Thorn约从RM25/kg起,hybrid约RM18/kg,而kampung durian约RM8/kg。部分商家甚至已经很难拿到足够的premium品种。
【资料来源:New Straits Times,2026年7月25日】
所以这里其实出现了一个非常重要的现象:6月很便宜,不代表榴莲需求突然消失。当供应减少以后,价格又可以重新上涨。这更像是一个非常明显的供应周期。大量果实同时上市的时候,价格受到压力;供应减少以后,价格又恢复。想看每周层面的版本,可以读我们那篇榴莲价格为什么每周都在变。
中国市场那么大,为什么还是不够?
这里可能是整个问题最容易被误解的地方。中国市场很大,而且2026年上半年进口量还增长了47%。但是:市场很大,不代表市场可以无限吸收供应。
中国消费者买的是榴莲,但不代表所有榴莲的价格都一样。品种不同。品质不同。成熟度不同。等级不同。供应来源不同。物流成本不同。销售渠道也不同。
更重要的是,中国现在并不是只有马来西亚一个供应商。泰国仍然占据非常大的市场份额。越南的供应也已经快速增长。所以未来真正值得看的问题可能不是“还有没有中国消费者?”,而是:“中国消费者愿意为哪一种榴莲付多少钱?”这两个问题完全不同。
马来西亚真正的优势是什么?
马来西亚当然有自己的优势。Musang King、Black Thorn等premium品种已经在国际市场建立了一定的品牌认知。FAMA也表示,Musang King的国际知名度是马来西亚榴莲的重要优势之一。同时,政府和行业也在寻找加拿大、英国、新西兰、日本等其他市场,希望降低对单一市场的依赖。
【资料来源:Bernama,2026年6月24日】
但是这里又有一个很容易被忽略的问题:马来西亚有竞争力,不代表每一片马来西亚榴莲园都有同样的竞争力。
一片这样的果园:
- 水源稳定
- 排水良好
- 树况稳定
- 品种明确
- 团队有经验
- 买家固定
跟一片这样的果园:
- 树龄混乱
- 缺水
- 排水不好
- 品质不稳定
- 产量波动大
- 没有固定买家
虽然都叫“榴莲园”,经营价值可能完全不一样。所以我觉得未来如果市场越来越成熟,“榴莲园”可能也会越来越难用一个简单的每英亩价格来衡量。
还有一个问题:越来越多的树已经进入生产期
今年的市场供应增加,还有一个值得注意的原因。行业资料显示,马来西亚过去几年种下的大量榴莲树已经逐渐进入成熟阶段。《Malay Mail》7月报道时指出,一批约6至10年前种植的榴莲树已经进入成熟阶段,这也是供应增加的因素之一。
【资料来源:Malay Mail,2026年7月24日】
这对准备种榴莲的人来说,其实很重要。因为你今天种下去的树,不是明年就给你答案。你可能要等几年。所以今天决定种什么,其实是在判断几年以后的市场。
到那个时候:中国进口多少?泰国供应多少?越南供应多少?马来西亚自己又有多少成熟果园?猫山王还有多少溢价?物流成本是多少?加工市场会发展到什么程度?这些事情没有人能够准确保证。
所以“中国人喜欢榴莲 → 中国市场很大 → 马来西亚榴莲有品牌 → 所以继续种就一定赚钱”这条推理,中间其实少了很多东西。
甚至“泰国榴莲压低马来西亚价格”这个说法,也值得重新看
今年7月,农业部副部长在国会上表示,2026年1月至6月马来西亚从泰国进口的榴莲约4,184.58吨,比2025年同期的6,606.86吨下降36.67%。他表示,泰国进口量约占马来西亚国内总产量的2%,目前主要的价格压力来自6月至8月的本地生产过剩。
【资料来源:Bernama,2026年7月21日】
这个数字很有意思。因为市场价格跌的时候,我们很容易马上找一个外部原因:“是不是泰国榴莲太多?”但至少从这个官方数据来看,2026年的主要问题并不是泰国突然大量进口。更直接的原因,是我们自己的榴莲同时成熟了太多。
榴莲还有一个其他商品没有那么明显的问题:它是一棵树
8月,《The Star》报道马来西亚果园经营者面对越来越复杂的生产环境。Karak的一名果园经营者表示,过去的强降雨曾造成水灾并损坏果树和设备;连续几年开花期的降雨也影响授粉;今年高温又增加了灌溉和施肥需求。与此同时,燃料和肥料成本也增加。这名果园经营者表示,在这样的情况下,今年能够break even已经算很好。
【资料来源:The Star,2026年8月25日】
这就是农业最麻烦的地方。价格好的时候,很多成本看起来都可以接受。价格不好的时候:水还是要给,肥料还是要下,人工还是要付,排水还是要维护,树还是要照顾。
果园不会因为今年价格不好,就暂停产生管理成本。所以真正决定果园赚不赚钱的,从来不只是“今年一公斤卖多少钱?”,而是:“这个价格持续多久,我的成本又是多少?”想看真实的成本一面,可以读我们那篇在马来西亚维护一个榴莲园的真实每英亩成本。
那么,现在到底是不是种榴莲的好时候?
我觉得这个问题没有办法简单回答“是”或者“不是”。如果一个人已经有土地、有水、有成熟管理团队、有销售渠道,而且能够承受几年现金流压力,那么市场低迷时期当然可能出现值得研究的机会。
但如果一个人只是因为“最近榴莲园便宜了”,然后觉得“以前这么贵,现在便宜了,应该可以买”,那我反而会建议先把计算机打开。
不要先看一英亩多少钱。先看:过去三年的实际产量是多少?每棵树平均多少公斤?什么品种?树龄多少?肥料成本多少?人工多少?灌溉多少?农药多少?运输多少?现在谁来收果?不同等级的果分别卖多少钱?次果卖到哪里?如果价格处在低位,果园还能不能继续产生现金流?
算完这些,再回头看土地价格。可能一片RM100,000一英亩的园,并不一定真的便宜。而一片价格更高、但树况稳定、产量稳定、渠道成熟的园,也未必一定更贵。
土地价格只是一个数字。真正应该看的是:买进去以后,它能不能持续产生足够的现金流。
2026年的榴莲市场到底告诉了我们什么?
我觉得至少有三件事情。
第一,中国市场没有消失。2026年上半年中国榴莲进口量同比增长47%,马来西亚对华出口金额也同比增长342%。【资料来源:Malay Mail,2026年7月24日】
第二,市场增长并不代表所有生产者都会赚更多。今年马来西亚出现明显供应过剩,FAMA甚至需要通过采购、销售和加工等方式帮助吸收供应。【资料来源:Bernama,2026年6月24日】
第三,价格非常容易受到供应周期影响。6月供应大量集中时,价格明显下降;到了7月底供应减少,premium品种价格又重新上涨。【资料来源:New Straits Times,2026年7月25日】
所以我不会因为2026年的低价就说“榴莲行业没有未来”。同样,我也不会因为中国市场增长,就说“现在种榴莲一定还有很大机会”。这两个结论都太简单。
真正值得问的问题是:中国市场在增长,但谁能够从这个增长里面真正赚到钱?也许以后看榴莲,我们不应该只问“一棵树一年可以卖多少钱?”,而应该问:“一棵树真正可以留下多少钱?”这可能才是2026年这场榴莲供应过剩,最值得我们研究的地方。
我们在柔佛丹戎Bukit Serampang的自家果园种植、分级榴莲——过不过剩,都按它真正的价值定价。货源每天变;来之前先WhatsApp我们。
看看今天有什么货常见问题
主要原因之一是2026年6月至8月供应集中增加。FAMA表示,多州同时进入产季,加上有利天气,使供应增加并对价格造成压力。
不是。2026年上半年中国榴莲进口量约107万吨,同比增长约47%。马来西亚对中国的出口金额也同比增长342%。问题更多在于供应增长和市场吸收能力之间的关系。
因为中国进口增长并不代表所有增加的马来西亚榴莲都能立即出口。国内产量、上市时间、品质、出口规格、物流和销售渠道都会影响最终价格。
不能这样判断。7月底随着产季接近尾声、供应减少,Musang King和Black Thorn等品种价格已经出现明显回升。价格仍然受到季节供应影响。
Musang King仍然具有premium市场定位,但这并不意味着所有Musang King都会得到相同价格。品质、等级、成熟度、产地和销售渠道都会影响实际售价。
不能只根据市场价格回答。真正需要研究的是果园过去的产量、树龄、品种、水源、成本、销售渠道和实际现金流。
至少应该看过去三年的生产记录、树龄、品种、每棵树产量、水源、排水、人工、肥料、农药、运输、买家和不同等级果实的售价。
2026年1月至6月,马来西亚从泰国进口的榴莲反而同比下降36.67%。农业部表示,本轮主要价格压力来自本地生产过剩。
中国已经是马来西亚重要的榴莲出口市场,但未来市场结构仍然会受到泰国、越南等供应国以及其他市场的影响,因此不应该只看一个市场。
有市场不等于一定有利润。真正重要的是产量、品质、售价、成本和销售渠道能否同时成立。
资料来源
- Malay Mail — 2026年7月24日:中国进口107万吨(同比+47%);泰国/越南/马来西亚对华市场份额;成熟榴莲树增加供应。
- Bernama / FAMA — 2026年6月24日:2026供应过剩;kampung durian RM1–RM4/kg;Musang King跌破RM30/kg;FAMA干预。
- Bernama — 2026年6月29日:吉打供应过剩及RM1–RM4/kg农场价格。
- Malay Mail — 2026年6月30日:登嘉楼FAMA加工榴莲;RM3/kg采购;RM3.50/kg以下农场价格。
- New Straits Times — 2026年7月25日:供应减少后价格回升(Musang King/Black Thorn/hybrid/kampung)。
- Bernama — 2026年7月21日:泰国榴莲进口量下降36.67%;国内生产过剩为主要压力。
- The Star — 2026年8月25日:Karak果园面对天气、灌溉、授粉及投入成本压力。